To pierwszy wpis z serii o setupach z naszego raportu rynkowego.
Każdy setup ma w raporcie swój kod. Litera oznacza typ sytuacji, a cyfra kierunek: 1 to long, 2 to short.
Zaczynamy od kodu Y. Jest najprostszy w opisie, ma bardzo jasne reguły, a w naszym teście dał jeden z najciekawszych wyników.
Idea w jednym zdaniu
Cena wychodzi z wczorajszego obszaru wartości, a delta potwierdza, że za ruchem stoją agresywni gracze.
W poprzednim wpisie pisaliśmy, że na granicy obszaru wartości rynek musi podjąć decyzję: odrzucenie albo akceptacja.
Setup Y gra na akceptację. Gdy cena zamyka godzinę poza wczorajszą wartością, a kupujący (albo sprzedający) przyspieszają, rynek często szuka nowej wartości dalej, a nie wraca do starej.
Reguły
| Y1 (long) | Y2 (short) | |
|---|---|---|
| Sesja wczoraj | dowolna | dowolna |
| Sygnał | zamknięcie świecy H1 nad VAH wczoraj, przy wyjściu z wnętrza obszaru wartości | zamknięcie świecy H1 pod VAL wczoraj, przy wyjściu z wnętrza obszaru wartości |
| Delta H1 | dodatnia i silniejsza niż godzinę wcześniej | ujemna i silniejsza niż godzinę wcześniej |
| Wejście | na zamknięciu świecy sygnałowej | na zamknięciu świecy sygnałowej |
| Stop-loss | VAH wczoraj − 0,25σ, ale nie bliżej niż 0,5 × średni zakres H1 od wejścia | VAL wczoraj + 0,25σ, ale nie bliżej niż 0,5 × średni zakres H1 od wejścia |
| Cel (TP) | 3,5R | 3,5R |
| Limit | jedno wejście na kierunek dziennie | jedno wejście na kierunek dziennie |
Kilka objaśnień:
- VA wczoraj to obszar wartości z poprzedniej pełnej sesji, czyli VAH, VAL i POC.
- σ to odchylenie standardowe godzinowych ruchów ceny. Bufor 0,25σ odsuwa stop od samej granicy, żeby nie zbierał go zwykły szum.
- Średni zakres H1 to przeciętna odległość między szczytem a dołkiem godzinowej świecy. Minimalny stop równy połowie tej wartości chroni przed stopem tak ciasnym, że wybija go pierwsza zwykła świeca.
- R to ryzyko, czyli odległość od wejścia do stopa. Cel 3,5R oznacza, że potencjalny zysk to 3,5 razy ryzyko.
Jak to wygląda na wykresie
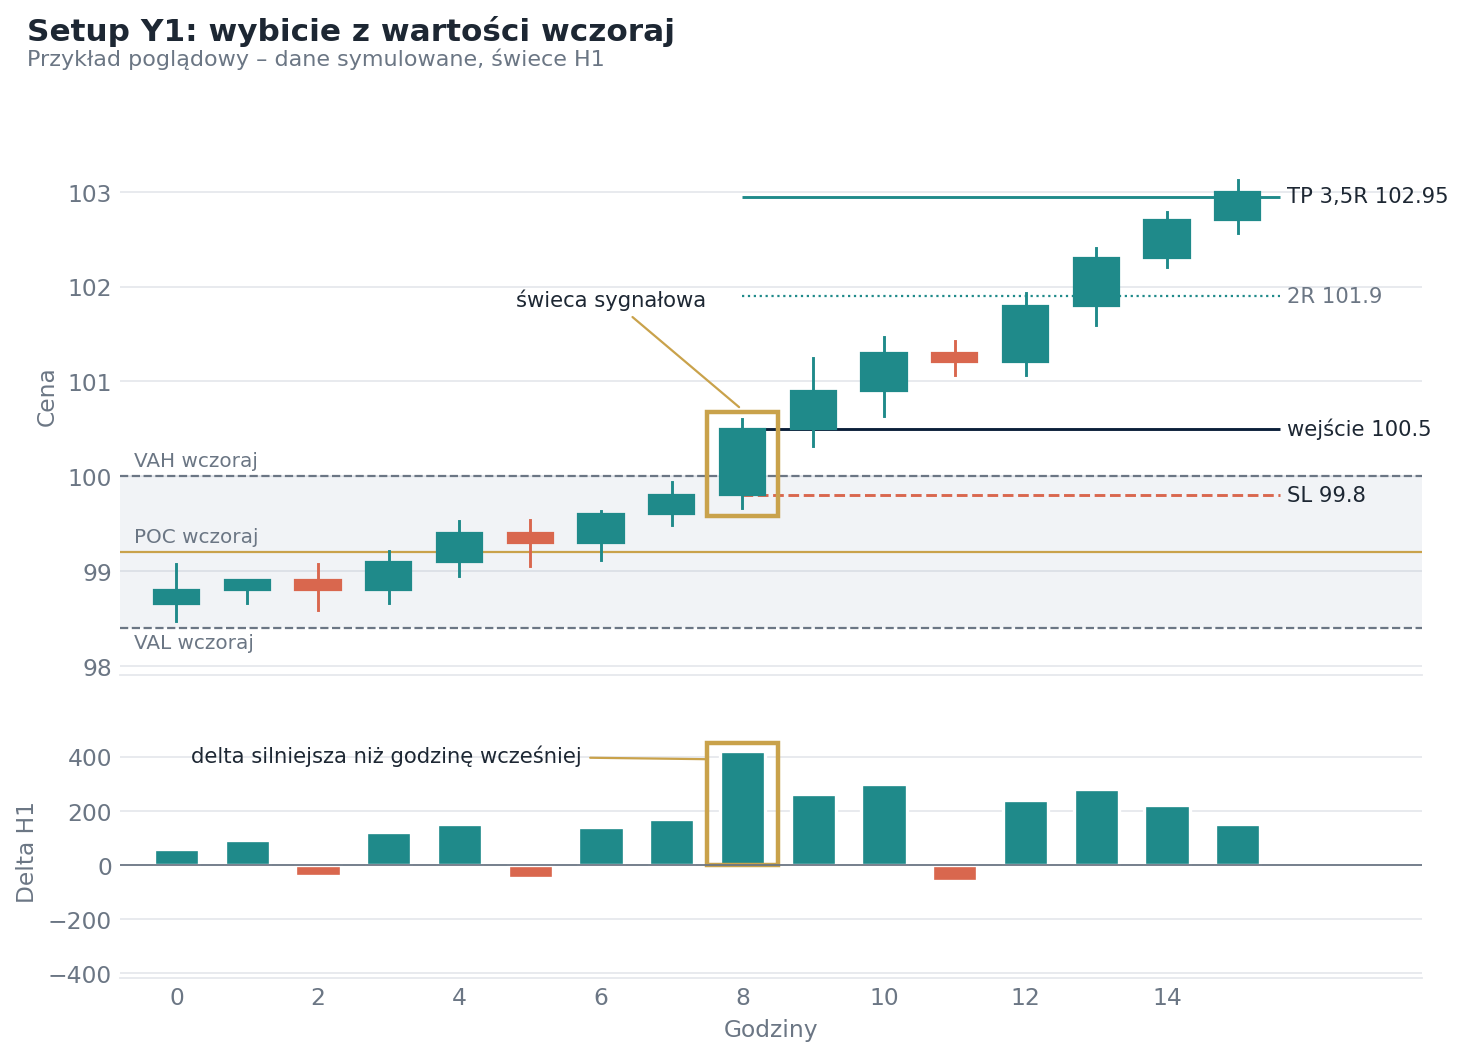
Przykład poglądowy na danych symulowanych. Świeca sygnałowa zamyka się nad VAH wczoraj, a jej delta jest wyraźnie silniejsza niż godzinę wcześniej.
Cena przez kilka godzin rośnie wewnątrz wczorajszej wartości. Potem jedna godzina zamyka się nad VAH, a delta tej godziny jest najwyższa w sesji.
To sygnał. Wchodzimy na zamknięciu świecy.
Przykład liczbowy
Załóżmy:
- VAH wczoraj = 100,0,
- σ = 0,8, więc bufor 0,25σ = 0,2,
- średni zakres H1 = 1,2, więc minimalny stop = 0,6 od wejścia,
- świeca sygnałowa zamyka się na 100,5.
Stop-loss: VAH − bufor = 100,0 − 0,2 = 99,8. Od wejścia to 0,7, czyli więcej niż minimum 0,6. Stop zostaje na 99,8.
Ryzyko (R): 100,5 − 99,8 = 0,7.
Cel 3,5R: 100,5 + 3,5 × 0,7 = 102,95.
Teraz inna sytuacja: świeca zamyka się na 100,2, tuż nad VAH. Stop na 99,8 byłby tylko 0,4 od wejścia, czyli mniej niż minimum 0,6. Wtedy stop schodzi na 99,6, R = 0,6, a cel to 102,3.
Dlaczego delta musi być silniejsza?
Bo samo przejście nad VAH niczego nie dowodzi.
Cena może wyjść poza wartość na słabnącym popycie. To typowe nieudane wybicie, o którym pisaliśmy przy dywergencji.
Warunek „delta zgodna i silniejsza niż godzinę wcześniej” oznacza, że w momencie wybicia agresywna strona przyspiesza, a nie słabnie.
W naszym teście ten filtr miał znaczenie. Bez niego było więcej transakcji, ale wynik się nie poprawił. Filtr odsiał głównie wybicia z deltą przeciwną do ruchu, a te w teście kończyły się stratą.
Ważny szczegół: przejście bez rosnącej delty nie zużywa sygnału. Jeśli pierwsza godzina nad VAH ma słabą deltę, czekamy. Sygnał może pojawić się w kolejnej godzinie, jeśli cena nadal jest poza wartością i delta przyspieszy.
Dlaczego cel 3,5R, a nie 2R?
Bo wyniki tego setupu są dwubiegunowe.
W teście na 11 transakcji:
- 6 doszło do co najmniej 3,5R,
- 4 nie doszły nawet do 1R, bo wybicie od razu wracało do wartości.
Wybicie albo działa i rynek idzie daleko, albo szybko się nie udaje. Środka prawie nie ma.
Przy takim rozkładzie wcześniejsze zamykanie zysków na 2R obcina najlepsze transakcje i niewiele daje przy tych nieudanych.
Gdy wybicie zawodzi
Uczciwie: prawie połowa sygnałów w teście nie zadziałała.
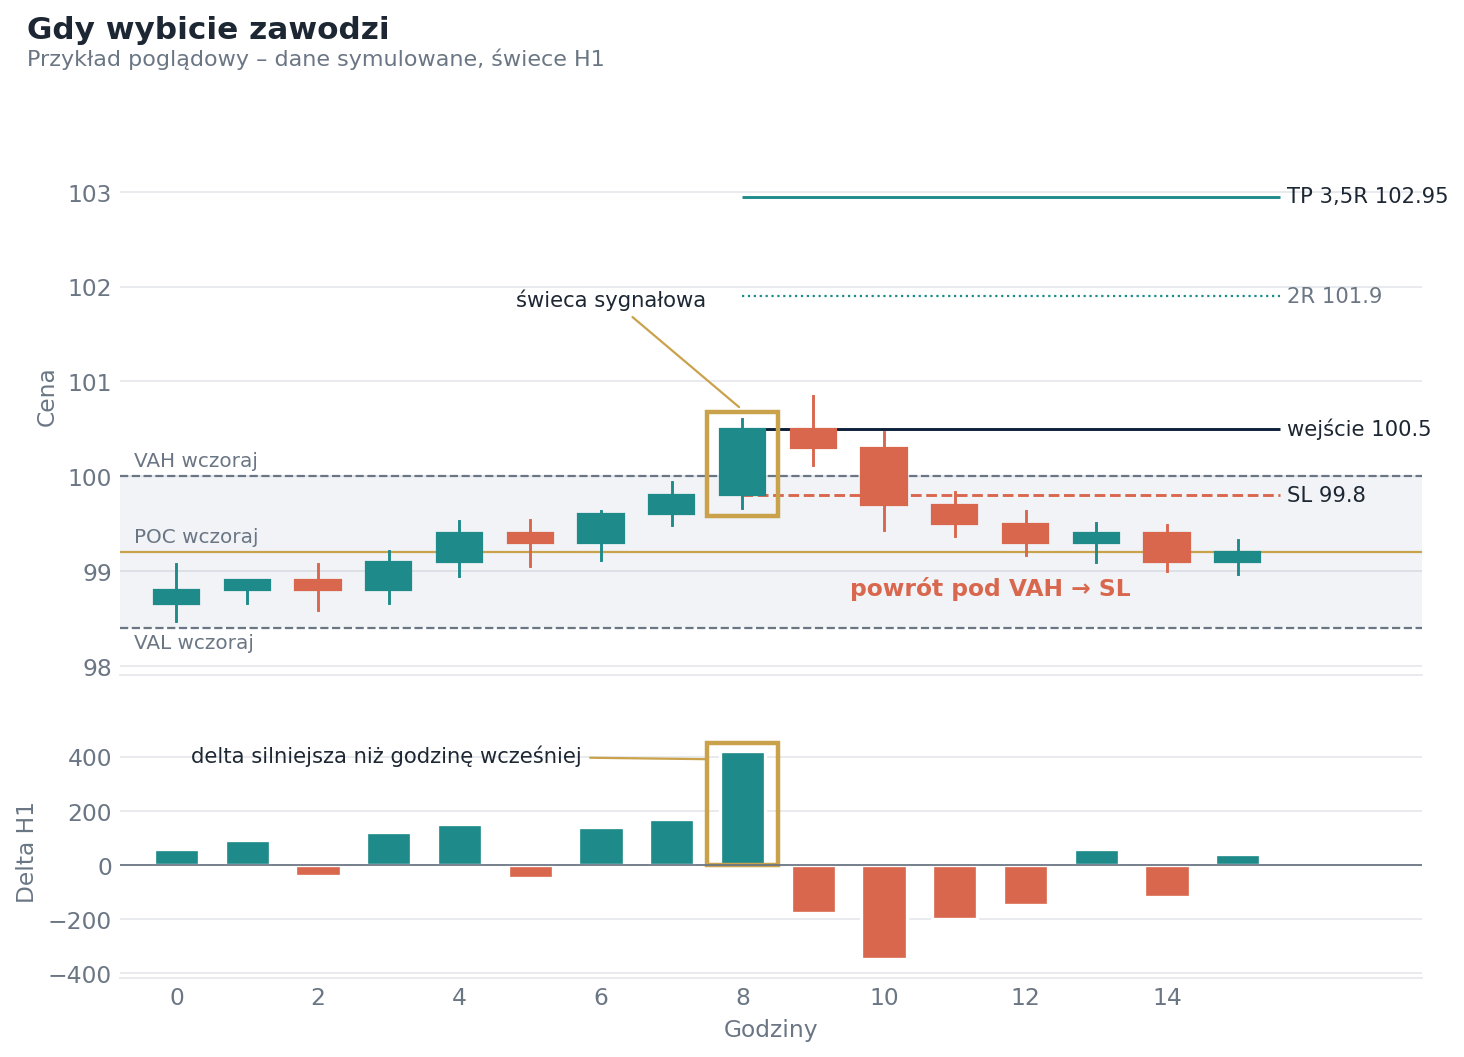
Przykład poglądowy na danych symulowanych. Mimo silnej delty na świecy sygnałowej cena wraca do wartości, a delta odwraca się na ujemną.
Nieudane wybicie wygląda zwykle podobnie: zaraz po sygnale delta zmienia znak, a cena wraca pod VAH. Rynek nie zaakceptował wyższych cen.
Dlatego stop jest tuż pod granicą wartości. Jeśli cena wraca do środka, scenariusz akceptacji przestaje obowiązywać i nie ma powodu dłużej trzymać pozycji.
Wyniki testu
Kod Y testowaliśmy na 19 sesjach z danymi godzinowymi (US500, GOLD i RTY) z okresu od 14.09 do 02.10.2026. Wejście było na zamknięciu świecy, a pozycję trzymaliśmy maksymalnie 8 godzin. Wyniki liczyliśmy po kosztach.
| Wariant | Transakcje | Trafne | Wynik |
|---|---|---|---|
| TP 3,5R (przyjęty) | 11 | 6 | +16,8R |
| TP 2R | 11 | 7 | +10,8R |
| TP 4R | 11 | 6 | +17,5R |
| ½ pozycji na 2R + ½ na 4R | 11 | 7 | +14,6R |
| bez filtra delty (TP 2R) | 15 | 9 | +10,9R |
| kontrola: gra przeciw wybiciu | 11 | 1 | −7,8R |
Najważniejszy wiersz to ostatni. Gra przeciw wybiciu dała wyraźną stratę. Na tych danych wybicie z wczorajszej wartości z rosnącą deltą częściej kontynuowało ruch, niż wracało.
Bez najlepszej pojedynczej transakcji wariant 3,5R nadal daje +13,4R. Wynik nie wisi więc na jednym strzale.
Ale: 11 transakcji to mała próba. To obiecujący sygnał, a nie dowód. Dlatego kod Y dalej rozliczamy na żywo w raportach i będziemy publikować wyniki z kolejnych miesięcy, także jeśli okażą się gorsze.
Y na tle innych setupów
W raporcie kody działają niezależnie, ale Y ma dwie relacje, o których warto wiedzieć:
- Y1 i P2 wykluczają się w tej samej godzinie. P2 (powrót do POC, short) wymaga zamknięcia pod VAH, a Y1 zamknięcia nad VAH. Nie mogą wystąpić jednocześnie.
- K1 może dołączyć później. Setup kontynuacji potrzebuje więcej potwierdzeń, więc często pojawia się po Y1 jako osobny kod.
Y wchodzi w ruch najwcześniej ze wszystkich setupów wybicia. To jego zaleta, ale też powód, dla którego część sygnałów okazuje się fałszywa.
Jak to wygląda w Delta Analyzer®
Do śledzenia setupu Y w Delta Analyzer® wystarczą trzy rzeczy:
- VAH, VAL i POC z poprzedniej sesji, czyli poziomy sygnału,
- delta godzinowa, żeby sprawdzić, czy godzina sygnału jest silniejsza od poprzedniej,
- delta skumulowana, która pokazuje, czy po wybiciu agresywna strona dalej dominuje.
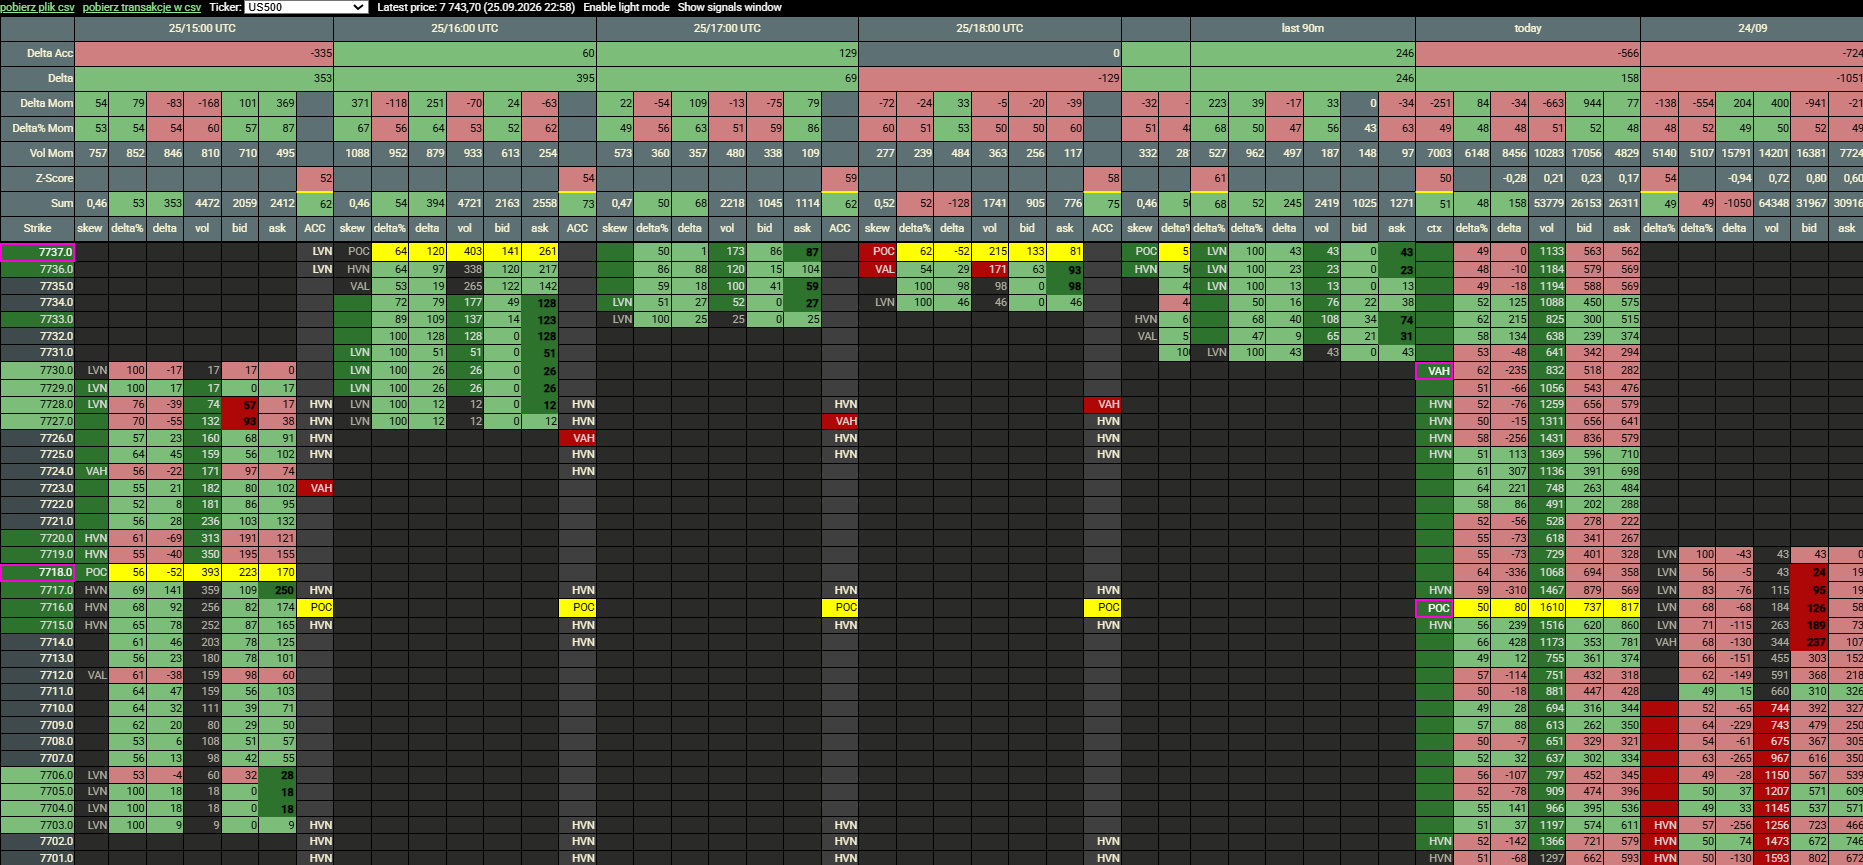
Delta Analyzer®: wybicie z wartości wczoraj z rosnącą deltą.
Podsumowanie
- Y to setup akceptacji: cena wychodzi z wczorajszej wartości, a delta przyspiesza.
- Wejście na zamknięciu świecy sygnałowej, stop tuż za granicą wartości, cel 3,5R.
- Wyniki są dwubiegunowe: wybicie albo idzie daleko, albo szybko się nie udaje.
- Test jest obiecujący, ale próba jest mała. Rozliczamy go dalej na żywo.
Raporty pokazują poziomy i scenariusze. To analiza rynku, a nie polecenie zawarcia transakcji.
Co dalej?
W kolejnym wpisie serii omówimy następny setup z raportu.
Masz pytanie o setup Y albo widzisz go na swoim rynku? Napisz na tomek@ttechou.com albo na X: @TomaszPacz42169.
Tomasz Paczóski
Treści publikowane na blogu mają charakter edukacyjny i nie stanowią rekomendacji inwestycyjnych. Wyniki testów historycznych nie gwarantują przyszłych wyników. Handel instrumentami pochodnymi wiąże się z wysokim ryzykiem utraty kapitału.